Giá thép hôm nay 18/7/2026: Thép thanh SHFE tăng 7 CNY lên 3.079 CNY/tấn; quặng sắt DCE tăng 2 CNY lên 760,5 CNY/tấn. Tồn kho cảng Trung Quốc giảm còn 163,46 triệu tấn, nguồn cung vẫn dồi dào. Giá thép nội địa ổn định.
Thị trường thép toàn cầu phiên 17/7 ghi nhận sắc xanh nhẹ ở giá thép thanh kỳ hạn trên sàn Thượng Hải và giá quặng sắt trên cả hai sàn Đại Liên và Singapore. Trong đó, quặng sắt đang hướng tới tuần tăng thứ hai liên tiếp nhờ số liệu tồn kho tại các cảng của Trung Quốc sụt giảm, bất chấp nguồn cung tổng thể vẫn ở mức dồi dào.
Các yếu tố đan xen như hạn chế sản xuất vì môi trường, căng thẳng địa chính trị và nguồn quặng mịn cấp thấp khan hiếm khiến thị trường giằng co. Tuy vậy, giới phân tích đánh giá dư địa giảm giá trong ngắn hạn là khá hạn chế.
Diễn biến giá thép và quặng sắt thế giới
Kết thúc phiên 17/7, giá thép thanh kỳ hạn tháng 8/2026 trên Sàn Giao dịch Thượng Hải (SHFE) tăng 7 nhân dân tệ (0,23%) lên 3.079 nhân dân tệ/tấn. Trên Sàn Giao dịch Đại Liên (DCE), giá quặng sắt kỳ hạn tháng 8 tăng 2 nhân dân tệ (0,26%) lên 760,5 nhân dân tệ/tấn. Cùng thời điểm, trên Sàn Giao dịch Singapore (SGX), giá quặng sắt kỳ hạn tháng 8 nhích thêm 0,05 USD (0,05%) lên 100,15 USD/tấn.
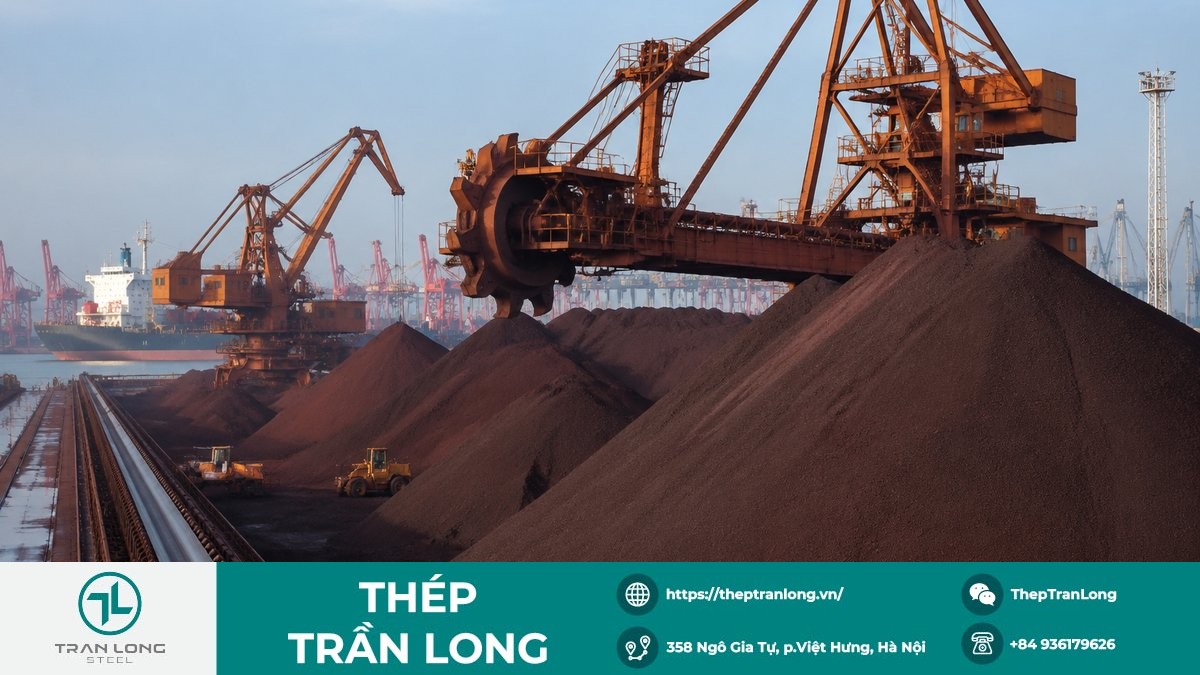
Đợt tăng của quặng sắt được hỗ trợ trực tiếp từ việc tồn kho tại các cảng Trung Quốc sụt giảm. Số liệu từ MacroMicro cho thấy, tính đến ngày 16/7, tồn kho quặng sắt chỉ còn 163,46 triệu tấn, giảm đáng kể so với mức 166,07 triệu tấn ghi nhận ngày 9/7.
Với quặng nhập khẩu, dự báo tuần tới, các biện pháp hạn chế sản xuất vì lý do môi trường tại Đường Sơn (Tangshan) đã dần được triển khai từ trung tuần tháng 7, song tác động thực tế lên các lò cao và dây chuyền cán thép đến nay vẫn ở mức tương đối hạn chế. Nếu các biện pháp được siết chặt hơn trong tuần tới, một số nhà máy thép có thể sắp xếp bảo trì lò cao tạm thời, khiến sản lượng gang lỏng có dư địa giảm thêm và nhu cầu quặng sắt tiếp tục chịu sức ép.
Tuy nhiên, thị trường vẫn nhận được lực đỡ từ phía cung. Lệnh hạn chế tại cảng đối với quặng SSF (Super Special Fines) vẫn chưa được nới lỏng, khiến dòng quặng phẩm cấp thấp lưu thông khan hiếm. Thêm vào đó, trong bối cảnh xung đột Nga – Ukraine kéo dài, nguồn cung tinh quặng từ Ukraine tiếp tục thu hẹp; căng thẳng địa chính trị Mỹ – Iran tái diễn cũng góp phần làm tăng chi phí nguyên liệu. Nhìn chung, dư địa giảm giá quặng sắt trong ngắn hạn là hạn chế và giá được dự báo tiếp tục dao động đi ngang trong biên độ.
Với quặng nội địa Trung Quốc, nguồn cung tinh quặng tuần tới dự kiến vẫn ở mức hạn chế, nhưng sản lượng gang lỏng tại các nhà máy thép dự kiến giảm, thúc đẩy tâm lý ép giá từ phía người mua. Dù vậy, tâm lý thị trường vẫn nghiêng về phía người bán, và giá tinh quặng sắt nội địa được dự báo sẽ còn ảm đạm trong thời gian tới.
Giá thép xây dựng trong nước và triển vọng
Tại thị trường Việt Nam, các doanh nghiệp duy trì mặt bằng giá ổn định. Cụ thể, Hòa Phát niêm yết CB240 và D10 CB300 đều ở mức 15.120 đồng/kg. Thép Việt Ý miền Bắc báo giá CB240 là 14.850 đồng/kg. Thép Việt Đức miền Bắc giữ cả CB240 và CB300 cùng mức 14.750 đồng/kg. Một số doanh nghiệp khác như thép VJS miền Bắc báo giá CB240 là 14.850 đồng/kg và D10 CB300 là 14.750 đồng/kg; Thép Thái Nguyên chào giá CB240 ở mức 14.990 đồng/kg và D10 CB300 ở mức 14.890 đồng/kg.
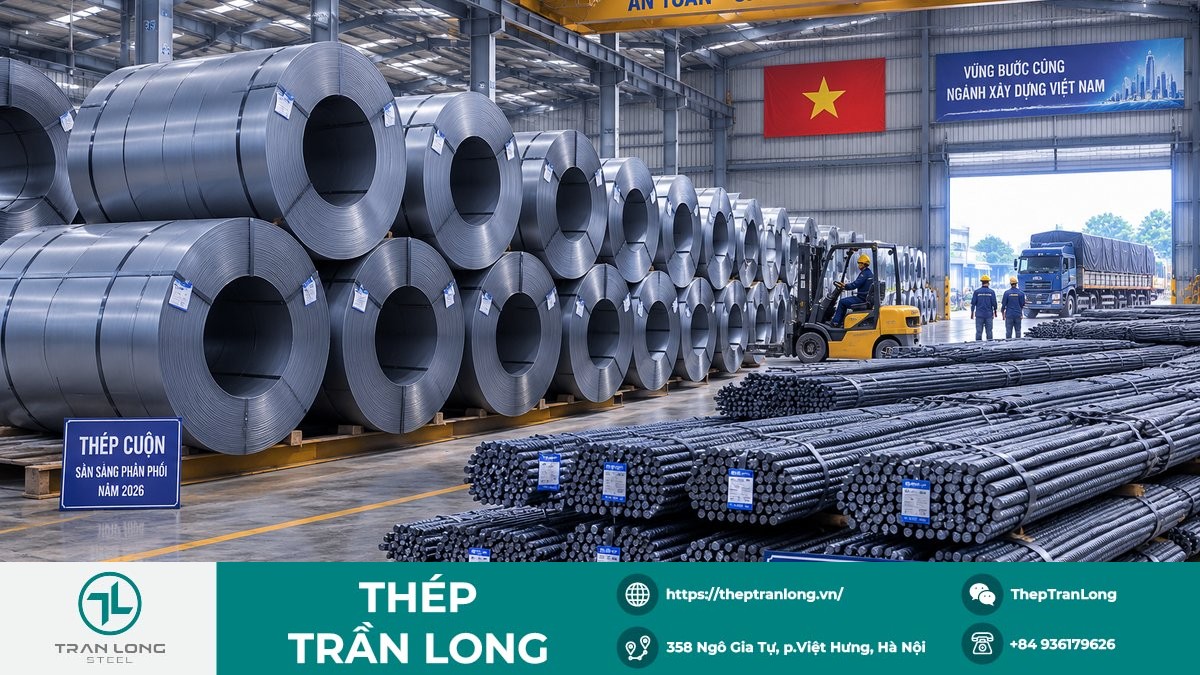
Theo ghi nhận từ các đơn vị phân phối thép công nghiệp lớn như Thép Trần Long (thành lập 2009, trụ sở tại 358 Ngô Gia Tự, Long Biên, Hà Nội) – chuyên cung cấp thép hình, thép tấm, thép kết cấu với lượng tồn kho lớn và dịch vụ giao hàng nhanh – mặt bằng giá trong nước hiện chưa ghi nhận biến động đột biến. Nguồn cung ổn định cùng sự hỗ trợ từ giá quặng sắt thế giới đang giúp thị trường thép nội địa duy trì trạng thái cân bằng trong ngắn hạn.